
En bref
Le fait de travailler à l'étranger et d'y passer la majeure partie de l'année ne suffit pas, à lui seul, à perdre sa résidence fiscale française. Lorsque votre conjoint et vos enfants continuent de vivre en France, le maintien de votre foyer peut conduire à vous considérer comme fiscalement domicilié en France.
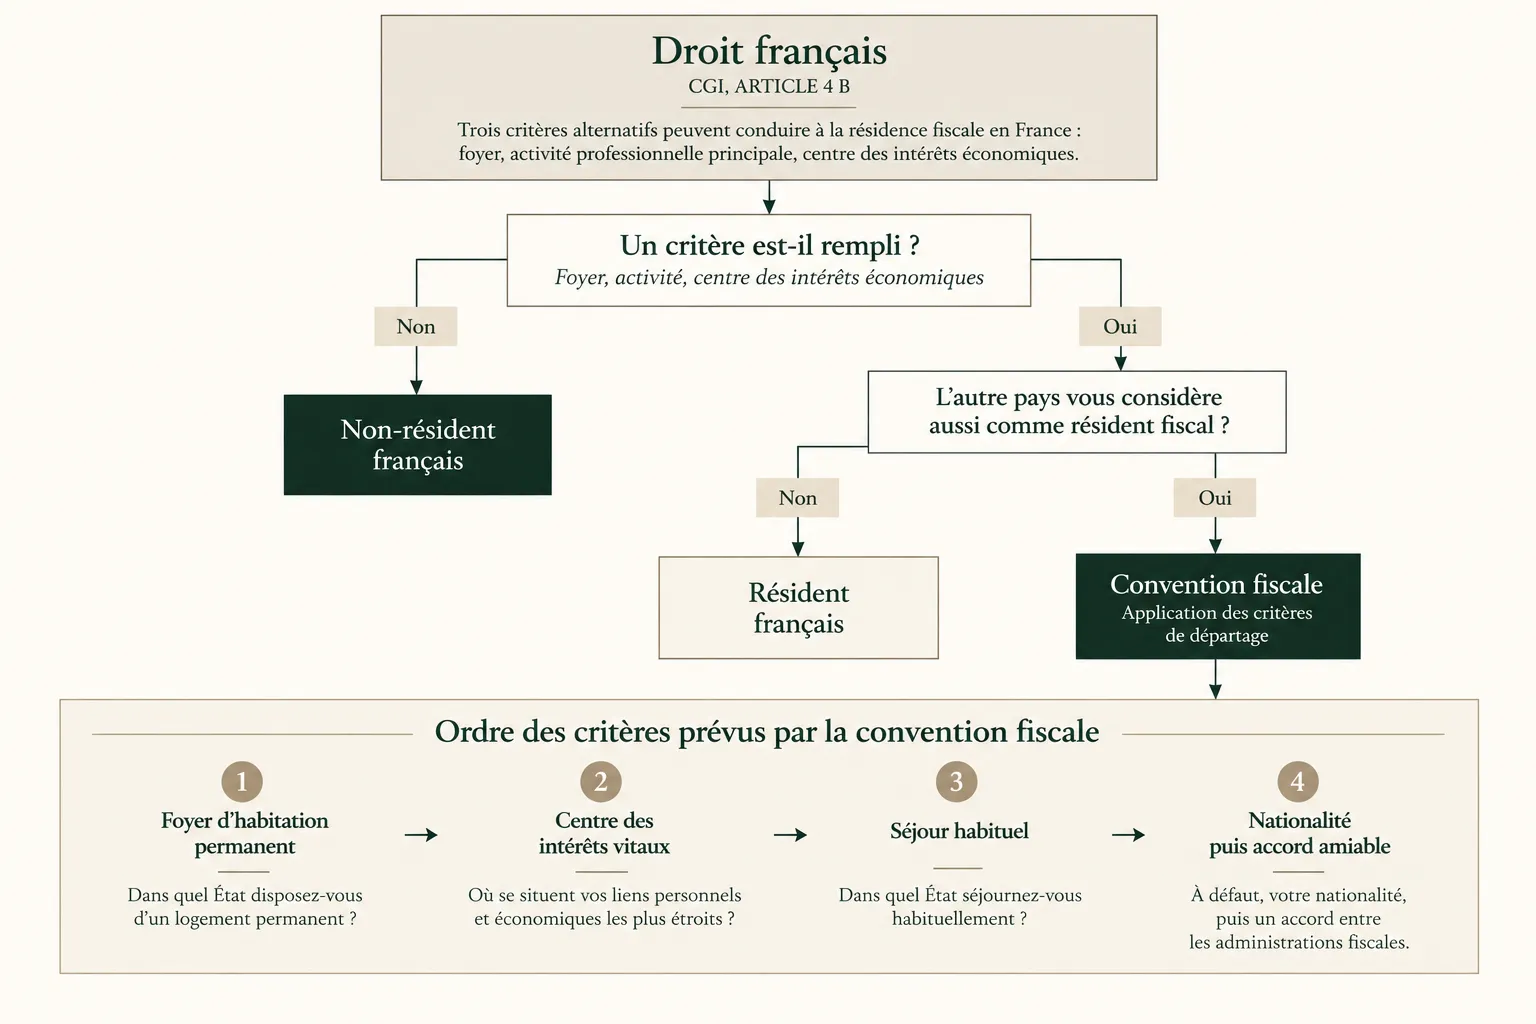
Cette première analyse doit toutefois être confrontée à la convention fiscale applicable lorsque l'État dans lequel vous vivez vous considère également comme son résident. Depuis 2025, l'article 4 B du Code général des impôts précise expressément qu'une personne remplissant un critère de domiciliation français ne peut être considérée comme domiciliée en France lorsque, en application d'une convention fiscale internationale, elle n'est pas regardée comme résidente de France.
Le départ à l'étranger est parfois très net sur le plan professionnel, beaucoup moins sur le plan personnel.
Vous travaillez désormais à Londres, Genève, Dubaï ou New York. Vous y disposez d'un logement, votre activité s'y exerce quotidiennement et vous y passez l'essentiel de l'année. Votre conjoint et vos enfants ont cependant continué de vivre en France, au moins dans un premier temps.
Où êtes-vous alors résident fiscal ?
La réponse ne dépend ni de votre seule adresse, ni du pays dans lequel votre salaire est versé, ni d'un simple décompte de jours. Elle suppose d'examiner successivement les critères du droit fiscal français puis, lorsque deux États revendiquent votre résidence, les stipulations de la convention fiscale qui les lie.
Votre famille reste en France : pouvez-vous néanmoins devenir non-résident fiscal ?
Le maintien de votre famille en France constitue un élément important dans la détermination de votre résidence fiscale.
L'article 4 B du Code général des impôts considère comme fiscalement domiciliées en France les personnes qui y ont leur foyer ou leur lieu de séjour principal, celles qui y exercent leur activité professionnelle principale et celles qui y possèdent le centre de leurs intérêts économiques.
Ces critères sont alternatifs : il n'est pas nécessaire qu'ils désignent tous la France pour que le droit interne français vous considère comme résident.
Le foyer s'entend du lieu où le contribuable habite normalement et où se situe le centre de ses intérêts familiaux. Le fait de séjourner à l'étranger pour les besoins de son activité professionnelle ne suffit pas nécessairement à déplacer ce foyer.
Le Conseil d'État en a donné une illustration éclairante dans sa décision du 21 octobre 2011, n° 333898. Le contribuable exerçait son activité professionnelle en Arabie saoudite et y avait, pour l'essentiel de la période en litige, son lieu de séjour principal. Il disposait néanmoins avec son épouse d'un domicile commun en France, auquel il revenait régulièrement. Le Conseil d'État a confirmé que son domicile fiscal demeurait en France, dès lors qu'il y avait notamment conservé le centre de ses intérêts familiaux.
Son séjour principal à l'étranger ne suffisait pas à déplacer son foyer.
La présence du conjoint en France ne suffit cependant pas, à elle seule, à fixer le foyer.
Dans une décision du 12 mars 2010, n° 311121, le Conseil d'État a ainsi considéré qu'un contribuable exerçant son activité au Zimbabwe y avait le centre de ses intérêts familiaux. Son épouse demeurait pourtant en France et les époux continuaient même à gérer ensemble certains intérêts patrimoniaux communs, notamment leur propriété familiale. Mais l'intéressé ne revenait en France que pour des séjours épisodiques, ses enfants majeurs ne vivaient plus avec leur mère et il avait reconstitué sa vie personnelle au Zimbabwe.
Le foyer a dès lors été regardé comme situé au Zimbabwe. Cette décision montre que la résidence fiscale ne se déduit pas d'une attache prise isolément : c'est la réalité de la vie personnelle et familiale qui doit être reconstituée.
Passer moins de 183 jours en France suffit-il pour être non-résident ?
Non.
La « règle des 183 jours » est souvent présentée comme le critère permettant de déterminer automatiquement la résidence fiscale. Elle ne fonctionne pas ainsi.
En droit français, la durée de présence permet notamment d'apprécier le lieu de séjour principal. Mais, pour le critère personnel de l'article 4 B, celui-ci n'est recherché qu'en l'absence de foyer.
Le BOFiP relatif au domicile fiscal rappelle ainsi qu'une résidence familiale située en France peut demeurer le foyer du contribuable même lorsque celui-ci séjourne ailleurs temporairement ou pendant la plus grande partie de l'année pour des raisons professionnelles.
Une présence majoritaire à l'étranger ne permet pas, à elle seule, de conclure à la perte de la résidence fiscale française.
La référence aux 183 jours intervient par ailleurs dans d'autres règles fiscales, notamment conventionnelles, qui répondent à des questions différentes. Ces mécanismes ne doivent pas être confondus avec la détermination du domicile fiscal au sens de l'article 4 B du CGI.
Votre activité et vos revenus sont à l'étranger : cela change-t-il l'analyse ?
Oui, mais ces éléments doivent être replacés dans l'ensemble de votre situation.
L'exercice en France d'une activité professionnelle principale et la localisation en France du centre des intérêts économiques constituent deux critères autonomes de domiciliation fiscale.
Le centre des intérêts économiques conduit notamment à rechercher où se situent les principales affaires du contribuable, ses activités professionnelles, ses investissements et les sources principales de ses revenus. Le BOFiP vise à cet égard le lieu où le contribuable possède ses principaux investissements, administre ses biens ou tire la majeure partie de ses revenus.
Pour un entrepreneur ou un dirigeant installé à l'étranger, la seule création d'une société étrangère ne suffit pas à déplacer sa résidence fiscale personnelle. À l'inverse, la conservation d'un bien immobilier ou de placements en France ne suffit pas nécessairement à y maintenir le centre de ses intérêts économiques.
Il faut rechercher, concrètement, où s'organise désormais la vie économique du contribuable.
Que se passe-t-il si deux pays vous considèrent comme résident fiscal ?
C'est ici que l'analyse du seul droit français cesse d'être suffisante.
Un contribuable peut remplir un critère de résidence en France tout en remplissant simultanément les conditions permettant à un autre État de le considérer comme son résident.
Il faut alors rechercher si une convention fiscale internationale lie les deux États et appliquer les règles qu'elle prévoit pour résoudre ce conflit de résidence.
Ce point a été clarifié par la loi de finances pour 2025. Depuis le 16 février 2025, l'article 4 B du CGI prévoit expressément qu'une personne satisfaisant à l'un de ses critères ne peut néanmoins être considérée comme ayant son domicile fiscal en France lorsque, par application d'une convention internationale relative aux doubles impositions, elle n'est pas regardée comme résidente de France.
Le droit français peut ainsi, dans un premier temps, vous considérer comme domicilié en France parce que votre foyer y demeure. Une convention fiscale peut néanmoins conduire, dans un second temps, à attribuer votre résidence conventionnelle à l'autre État.
De nombreuses conventions conclues par la France départagent les situations de double résidence en examinant successivement des critères tels que le foyer d'habitation permanent, le centre des intérêts vitaux, le séjour habituel ou la nationalité.
Le foyer d'habitation permanent prévu par de nombreuses conventions fiscales ne doit toutefois pas être confondu avec le foyer familial de l'article 4 B du CGI. Il désigne, en substance, une habitation dont le contribuable dispose de manière durable.
Une personne dont le conjoint et les enfants vivent en France peut ainsi disposer parallèlement d'un foyer d'habitation permanent dans l'État où elle s'est installée. Lorsque des logements permanents existent dans les deux États, l'analyse conventionnelle se poursuit alors, selon la convention applicable, par la recherche du centre des intérêts vitaux, c'est-à-dire de l'État avec lequel les liens personnels et économiques sont les plus étroits.
La convention applicable doit toujours être lue au cas par cas : sa rédaction et l'ordre de ses critères peuvent varier.
Votre conjoint est résident fiscal de France et vous êtes non-résident : comment êtes-vous imposés ?
La résidence fiscale de chacun des époux doit être distinguée des règles d'imposition du couple.
Il est possible, dans certaines situations, qu'un époux soit domicilié fiscalement en France tandis que l'autre ne le soit pas. Cette situation, couramment désignée comme celle d'un « couple mixte », n'entraîne pas nécessairement une imposition séparée.
Le BOFiP relatif au domicile fiscal précise que lorsque l'un des époux ou partenaires soumis à imposition commune est domicilié en France et que l'autre ne répond pas aux critères français de domiciliation, l'obligation fiscale du ménage porte, sous réserve des conventions internationales :
sur l'ensemble des revenus de l'époux ou du partenaire domicilié en France ;
sur les revenus de source française de l'époux ou du partenaire domicilié hors de France.
Les revenus de source étrangère de l'époux non-résident sont alors exclus de la base imposable française. Celui-ci demeure néanmoins pris en compte pour la détermination du quotient familial.
Cette distinction est importante en pratique : avoir deux résidences fiscales différentes au sein d'un couple ne signifie ni que l'ensemble des revenus étrangers du conjoint non-résident deviennent imposables en France, ni nécessairement que les époux doivent déposer deux déclarations séparées.
Les situations dans lesquelles les époux font effectivement l'objet d'une imposition distincte relèvent des conditions spécifiques prévues par l'article 6 du Code général des impôts.
Une situation concrète : activité étrangère, famille et patrimoine en France
La difficulté apparaît souvent à l'occasion d'une opération qui oblige, pour la première fois, à trancher une résidence fiscale jusque-là laissée en suspens.
Prenons le cas d'un dirigeant installé une partie importante de l'année à l'étranger, où il développe désormais sa société et perçoit l'essentiel de ses revenus. Son épouse continue d'exercer son activité en France, leurs enfants vivent au domicile familial français et le couple y conserve une partie de son patrimoine.
Pendant plusieurs années, cette organisation peut ne soulever aucune difficulté apparente. La question devient en revanche déterminante au moment, par exemple, d'une première distribution de dividendes par la société étrangère : dans quel État le dirigeant est-il résident au titre de l'année de la distribution, et quel État dispose du droit d'imposer ce revenu ?
La réponse ne peut être déduite du seul temps passé à l'étranger. Il faut reprendre la situation année par année, examiner l'évolution du foyer, du séjour, de l'activité et des intérêts économiques puis, si les deux États revendiquent la résidence, appliquer la convention fiscale correspondante.
La résidence fiscale n'est ainsi pas une qualité acquise une fois pour toutes : une modification de l'organisation familiale, professionnelle ou patrimoniale peut conduire à une conclusion différente d'une année à l'autre.
Quels documents conserver pour établir votre résidence fiscale ?
Une résidence fiscale ne résulte pas de la seule volonté du contribuable. En cas de contrôle, les faits invoqués doivent pouvoir être établis.
Les justificatifs pertinents varient selon le critère en discussion.
La localisation du foyer pourra notamment conduire à examiner les logements disponibles, le lieu de résidence du conjoint, la scolarisation des enfants et l'organisation effective de la vie familiale. Le séjour principal pourra nécessiter de reconstituer les déplacements et les périodes de présence dans chaque État.
L'analyse de l'activité professionnelle et des intérêts économiques pourra, quant à elle, reposer sur les contrats de travail ou mandats sociaux, rémunérations, participations, sociétés, investissements et principales sources de revenus.
Les déclarations fiscales déposées à l'étranger et un certificat de résidence fiscale étranger constituent également des éléments utiles, sans suffire nécessairement à trancher à eux seuls la qualification.
La documentation est d'autant plus simple à constituer qu'elle est préparée au moment du départ, plutôt que plusieurs années plus tard à l'occasion d'un contrôle.
Pourquoi déterminer sa résidence fiscale avant une opération importante ?
La résidence fiscale détermine directement l'étendue des obligations fiscales en France.
En application de l'article 4 A du Code général des impôts, une personne fiscalement domiciliée en France est en principe soumise à l'impôt sur le revenu à raison de l'ensemble de ses revenus. Une personne dont le domicile fiscal est situé hors de France n'y est, en principe, imposable qu'à raison de ses revenus de source française, sous réserve des conventions internationales et des règles particulières applicables à certaines catégories de revenus ou d'opérations.
La qualification mérite donc d'être déterminée avant une cession de titres, une distribution de dividendes, une restructuration patrimoniale, un départ de France ou toute opération significative réalisée dans un contexte international.
Un départ de France peut par ailleurs soulever la question de l'exit tax lorsque les conditions prévues à l'article 167 bis du CGI sont réunies.
Lorsque la résidence fiscale conditionne une opération patrimoniale ou professionnelle, une analyse menée avant sa réalisation permet d'en déterminer le traitement fiscal à partir d'une situation clarifiée, plutôt que de devoir la reconstituer a posteriori.
Beaupère & Guermouche Avocats accompagne particuliers, dirigeants et entrepreneurs dans la détermination et la sécurisation de leur résidence fiscale à l'occasion d'un départ de France, d'une mobilité internationale ou d'un retour en France.
Questions fréquentes
Je travaille à l'étranger mais ma famille vit en France : suis-je encore résident fiscal français ? Vous pouvez l'être. Lorsque votre conjoint et vos enfants continuent de vivre en France et que le centre de votre vie familiale y demeure, le critère du foyer peut conduire à maintenir votre domicile fiscal en France, même si vous exercez votre activité principalement à l'étranger. Si un autre État vous considère également comme résident, la convention fiscale applicable doit ensuite être examinée.
Je passe moins de 183 jours par an en France : suis-je automatiquement non-résident ? Non. La durée de présence n'est pas le seul critère de résidence fiscale. Le foyer, l'activité professionnelle et le centre des intérêts économiques doivent également être examinés.
Mon conjoint reste résident fiscal français : puis-je néanmoins être non-résident ? C'est possible, mais le maintien du conjoint en France constitue un élément important lorsque le foyer familial y demeure. Une conclusion différente peut notamment résulter de la réalité de la vie familiale ou de l'application d'une convention fiscale lorsque les deux États considèrent la personne comme leur résident. Le seul fait de travailler et de payer ses impôts à l'étranger ne permet pas de conclure automatiquement à une résidence fiscale étrangère.
Payer mes impôts à l'étranger suffit-il à prouver que je ne suis plus résident fiscal français ? Non. L'imposition à l'étranger constitue un élément de la situation, mais votre résidence doit d'abord être appréciée au regard des critères du droit français puis, en présence d'une double résidence, de la convention fiscale applicable.
Un certificat de résidence fiscale étranger suffit-il ? Il constitue un élément de preuve important, mais il doit être confronté à votre situation réelle et aux règles de la convention fiscale applicable. La résidence fiscale ne repose pas sur un document isolé.
Créer une société à l'étranger suffit-il pour devenir non-résident fiscal français ? Non. La résidence fiscale personnelle du dirigeant et la localisation de sa société sont deux questions différentes. Votre foyer, votre activité professionnelle, vos intérêts économiques et, le cas échéant, la convention fiscale applicable doivent être examinés.
Les règles présentées dans cet article sont générales. La détermination de la résidence fiscale dépend des circonstances propres à chaque situation et, lorsqu'elle est applicable, des stipulations de la convention fiscale conclue entre la France et l'État concerné.